
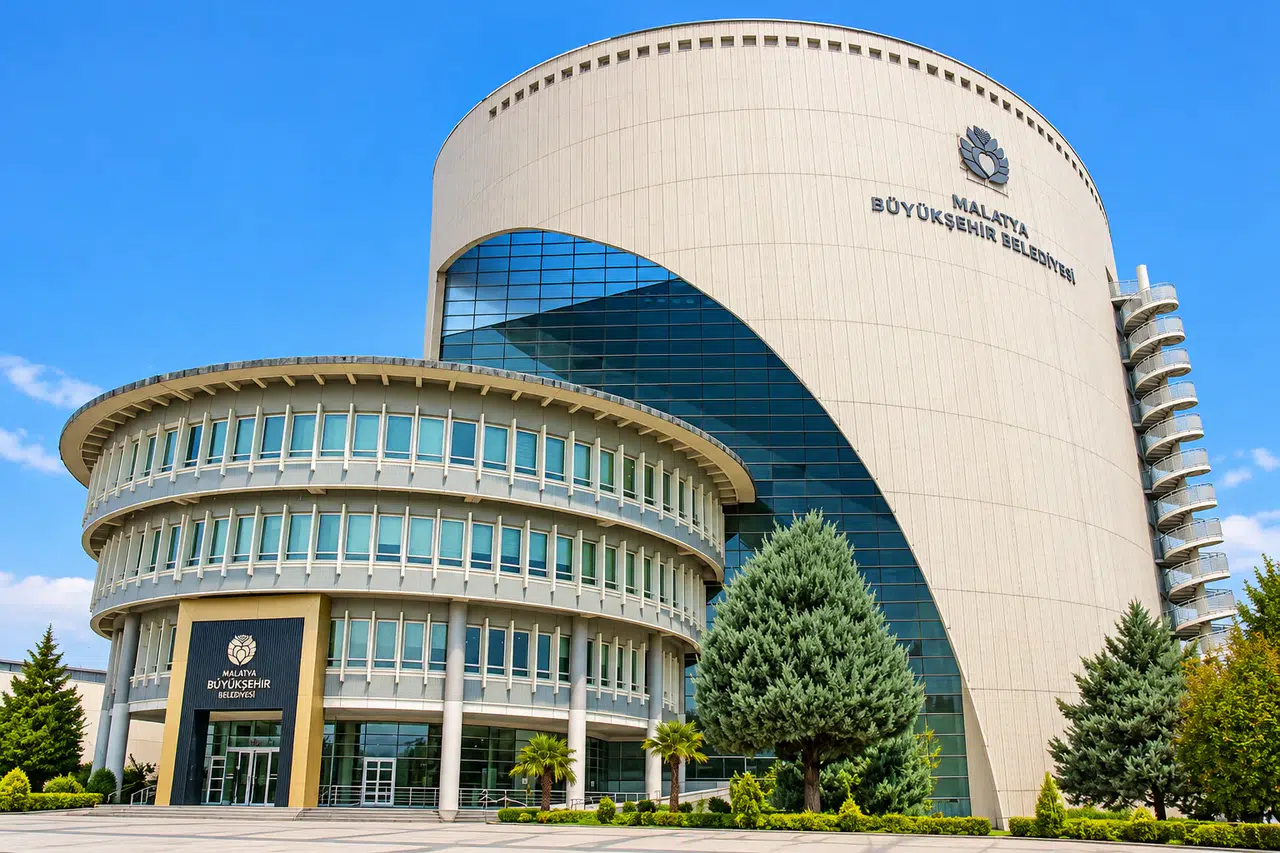

Malatya Büyükşehir Belediyesinin 2025 yılı mali tabloları, yüksek tutarlı yatırımların yanı sıra borçlanma, kamu kaynaklarının kullanımı ve taşınmaz yönetimine ilişkin önemli ayrıntıları da ortaya koydu. Sayıştay Başkanlığının Türkiye Büyük Millet Meclisine sunduğu denetim raporuna göre belediyenin toplam borç stoku 16 milyar 305 milyon liraya ulaştı. Bu tutarın, hesaplanan yasal borçlanma limitini yaklaşık 2 milyar 955 milyon lira aştığı belirtildi.
Raporda ayrıca vadesinde ödenemeyen kredilerin yeniden yapılandırılmasıyla oluşan ek mali yük, ulaşım şirketi MOTAŞ'a aktarılan 835 milyon liralık destek ve belediyenin 605 milyon lirayı aşan bedelle satın aldığı iş yerlerinin kullanımıyla ilgili tespitlere yer verildi. Ekim 2026'da TBMM'ye sunulan 74 sayfalık raporda, mali tabloları etkileyen 4 bulgu ile diğer idari ve mali işlemlere ilişkin 21 bulgu olmak üzere toplam 25 denetim bulgusu sıralandı.
Malatya Büyükşehir Belediyesinin Borcu Yasal Limiti 2,9 Milyar Lira Aştı
Sayıştay raporunda belediyenin borçlanma politikası önemli başlıklardan biri oldu. Denetim verilerine göre Malatya Büyükşehir Belediyesinin 2025 yılı için hesaplanan yasal borçlanma limiti 13 milyar 349 milyon 526 bin lira olarak belirlendi. Buna karşılık belediyenin yıl sonundaki toplam borç stoku 16 milyar 305 milyon 32 bin liraya ulaştı.
İki tutar arasındaki fark 2 milyar 955 milyon 505 bin lira olarak hesaplandı. Raporda, borçlanma limitinin yalnızca 2025 yılında değil, önceki iki yılda da aşıldığı belirtildi. 2024 yılında 7 milyar 792 milyon lira olarak hesaplanan limite karşılık belediyenin borç stokunun 17 milyar 222 milyon liraya çıktığı kaydedildi.
Belediye yönetimi, 2025 yılı borç stokunun yüzde 87,17'sinin kamu bankalarına olan kredi borçlarından oluştuğunu bildirdi. Kredilerin önemli bir bölümünün 2023 yılının son çeyreğinde kullanıldığı belirtilirken mevcut gelirlerle kredi taksitlerini karşılamakta güçlük yaşandığı ifade edildi.
Belediye, borç yükünü azaltmak amacıyla gider kontrolü, tasarruf ve gelirleri artırmaya yönelik çalışmalar yürütüldüğünü açıkladı.
Kredi Borçlarının Yeniden Yapılandırılması 2,95 Milyar Liralık Ek Yük Oluşturdu
Denetim raporunda, belediyenin banka kredilerini vadesinde ödeyememesi nedeniyle ortaya çıkan finansman yükü de ayrıntılı biçimde ele alındı. Sayıştayın tespitlerine göre başlangıçta toplam 3 milyar 62 milyon lira anapara ve 8 milyar 199 milyon lira faiz yükü bulunan 30 ayrı kredinin taksitleri zamanında ödenemedi.
Kredilerin farklı tarihlerde yeniden yapılandırılması sonucunda 31 Aralık 2025 itibarıyla toplam anapara ve faiz yükü 14 milyar 213 milyon liraya yükseldi. Raporda, başlangıçtaki toplam geri ödeme yüküne kıyasla 2 milyar 951 milyon 467 bin liralık ek mali yük oluştuğu belirtildi.
Kredilerin önemli bir bölümünün cari giderlerde kullanılması da değerlendirmeye alınan konular arasında yer aldı. Rapordaki tespitler, geçmiş dönemlerden devreden borçların belediyenin mevcut bütçesi üzerinde baskı oluşturduğuna ve yeni hizmetler için kullanılabilecek kaynakları sınırlayabildiğine işaret etti.
605 Milyon Liralık İş Yerlerinin 60'ı Sözleşmesiz Kullanılıyor
Malatya Büyükşehir Belediyesinin Dünya Kayısı Ticaret Merkezi'ndeki iş yerlerine ilişkin işlemleri de Sayıştay denetimine girdi. Belediyenin 2023 yılında kredi kullanarak KDV dahil 605 milyon 658 bin liraya satın aldığı 91 iş yerinden 60'ının ihale yapılmadan ve yasal kira sözleşmesi düzenlenmeden kullanıldığı tespit edildi.
Geriye kalan 31 iş yerinin ise satın alındıkları tarihten itibaren atıl durumda bulunduğu belirtildi. Sayıştay, önemli miktarda kamu kaynağı kullanılarak edinilen taşınmazların gelir getirici şekilde değerlendirilmemesini kaynakların etkin ve verimli kullanılması açısından ele aldı.
Belediye yönetimi, sözleşmesiz kullanılan 60 taşınmaz için ecrimisil işlemlerinin başlatıldığını bildirdi. Açıklamada, yerinde tespitlerin yapıldığı ve taşınmazların tahliyesine yönelik gerekli tebligatların gönderildiği ifade edildi.
MOTAŞ'a Aktarılan 835 Milyon Liralık Destek İncelendi
Malatya Büyükşehir Belediyesinin toplu ulaşım hizmetlerini yürüten MOTAŞ'a sağladığı mali destek de raporun dikkat çeken başlıkları arasında yer aldı. Sayıştay verilerine göre şirkete 2025 yılı içerisinde toplam 835 milyon lira gelir desteği aktarıldı.
Denetimde, desteğin hangi hatlara ne ölçüde verileceğini belirlemek için nüfus, hat uzunluğu ve yolcu sayısı gibi ölçütlere dayanan nesnel bir hesaplama yapılmadığı tespit edildi. Raporda, ücretsiz ve indirimli yolcu taşımacılığına ilişkin somut verilerle desteklenmesi gereken ödemelerin, şirketin faaliyet zararını dolaylı biçimde karşılayan bir nitelik taşıdığı değerlendirildi.
Belediye yönetimi ise desteğin şehir içi ulaşımın kesintisiz sürdürülmesi, deprem sonrasında ortaya çıkan yeni ulaşım ihtiyaçlarının karşılanması ve ücretsiz ya da indirimli taşımacılığın devam ettirilmesi amacıyla sağlandığını belirtti. Gelir desteğinin mevzuatta yer alan ölçütlere göre yeniden düzenlenmesi için çalışma başlatıldığı da bildirildi.
Belediye Taşınmazlarının İşletme Hakları İhalesiz Devredildi
Sayıştay, belediyenin mülkiyetinde veya kullanımında bulunan bazı taşınmazların işletme haklarının ihale yapılmadan belediye şirketlerine devredildiğini de belirledi.
Raporda, belediye şirketlerinin faaliyetlerini sürdürebilmesi amacıyla yapılan devirlerde ilgili mevzuatın öngördüğü ihale ve yetki kurallarına uyulması gerektiği vurgulandı. Taşınmazların işletme haklarının devrinde rekabet, şeffaflık ve kamu yararı ilkelerinin gözetilmesi gerektiğine dikkat çekildi.
Ticari Plaka Tahsislerinde İhale ve Süre Eksikliği
Ticari araç plakalarının kullanım haklarına ilişkin işlemler de denetim kapsamına alındı. Sayıştay, bazı ticari plaka kullanım haklarının ihale yapılmadan ve süre sınırı belirlenmeden tahsis edildiğini tespit etti.
Raporda, bu uygulamanın rekabet koşullarını ve belediyenin gelir elde etme imkânlarını olumsuz etkileyebileceği belirtildi. Ticari plaka kullanım haklarının ilgili ihale mevzuatına uygun, belirli süreleri kapsayan yöntemlerle verilmesi gerektiği ifade edildi.
Malatya'da Ruhsatsız Faaliyet Gösteren AVM Tespiti
Denetim sırasında Malatya Büyükşehir Belediyesinin görev alanında bulunan bir alışveriş merkezinin iş yeri açma ve çalışma ruhsatı olmadan faaliyet gösterdiği de belirlendi.
Sayıştay, ruhsatlandırma yükümlülüklerinin yerine getirilmesi ve işletmelerin ilgili mevzuat çerçevesinde denetlenmesi gerektiğine dikkat çekti.
Etkinlik Harcamalarında Doğrudan Temin Tespitleri
Sayıştay raporunda belediyenin bazı hizmet alımlarını doğrudan temin sınırlarının altında kalacak biçimde parçalara ayırdığı tespitine de yer verildi.
Denetimde, 19 Mayıs Atatürk'ü Anma, Gençlik ve Spor Bayramı etkinlikleri için iki ayrı işlemle toplam 980 bin 600 lira artı KDV tutarında hizmet alındığı belirlendi. 30 Ağustos Zafer Bayramı etkinlikleri için de iki ayrı doğrudan temin işlemiyle 1 milyon 274 bin 750 lira artı KDV harcama yapıldığı kaydedildi.
Deprem konutlarının teslim töreninde kullanılacak tanıtım materyalleri için gerçekleştirilen iki ayrı alımın toplam bedeli ise 1 milyon 248 bin 741 lira artı KDV oldu.
Sayıştay, aynı kapsamda değerlendirilebilecek ihtiyaçların parasal sınırların altında kalacak şekilde bölünerek aynı yüklenicilerden karşılanmasını ihale mevzuatı açısından uygun bulmadı.
MASKİ ve MOTAŞ Kayıtlarında Mali Uyumsuzluklar Belirlendi
Denetim raporunda Malatya Büyükşehir Belediyesi ile Malatya Su ve Kanalizasyon İdaresi (MASKİ) arasındaki karşılıklı borç ve alacak kayıtlarının birbiriyle uyumlu olmadığı belirtildi.
Ayrıca MOTAŞ'ın borçları nedeniyle Sosyal Güvenlik Kurumuna devredilen belediye taşınmazlarının ilgili sermaye hesaplarına kaydedilmediği tespit edildi. Belediyeye ait bazı taşınmazların değer tespit işlemlerinin tamamlanmadığı ve MASKİ ile ilçe belediyelerinin Büyükşehir Belediyesine aktarması gereken çevre temizlik vergisi paylarının yeterince takip edilmediği de raporda yer aldı.
Yapım İşlerinde Proje, Sigorta ve Süre Yönetimi Sorunları
Sayıştayın incelemesinde bazı yapım işlerinin proje ve sözleşme süreçlerine ilişkin eksiklikler de belirlendi. Bazı projelerde birden fazla değişiklik yapılması, ilk iş programlarının sözleşmede öngörülen ödenek dilimlerine uygun hazırlanmaması ve iş artışı ile fiyat farkı ödemelerine rağmen bütün riskler sigorta poliçelerinin güncellenmemesi bu tespitler arasında sıralandı.
Bazı yapım işlerinde süre hesaplamalarına ilişkin mevzuata aykırı uygulamaların bulunduğu da ifade edildi. Raporda, söz konusu eksikliklerin kamu yatırımlarının maliyeti, tamamlanma süresi ve sözleşme yönetimi açısından risk oluşturabileceğine dikkat çekildi.
Malatya Büyükşehir Belediyesinin Gelirleri Giderlerini Karşılayamadı
Belediyenin 2025 yılı bütçe verileri, gelir ve giderler arasında açık oluştuğunu gösterdi. Başlangıç bütçesi 13 milyar 500 milyon lira olarak belirlenen belediyede net bütçe gelirleri 8 milyar 525 milyon 826 bin lira, bütçe giderleri ise 8 milyar 891 milyon 445 bin lira olarak gerçekleşti.
Böylece bütçe giderleri gelirleri yaklaşık 365 milyon 619 bin lira aştı. Gelir gerçekleşme oranı yüzde 63,15 seviyesinde kaldı ve başlangıçta hedeflenen gelirlerin yaklaşık 4 milyar 974 milyon liralık bölümü elde edilemedi.
Özellikle bağış ve yardımlar kalemindeki gerçekleşme dikkat çekti. Bütçede 5 milyar 730 milyon lira olarak öngörülen bu gelir grubundan yıl boyunca yalnızca 248 milyon 604 bin lira tahsil edildi.
Yatırım Harcamaları 2,6 Milyar Liraya Ulaştı
Malatya Büyükşehir Belediyesinin 2025 yılında sermaye giderleri kapsamında yaptığı harcamalar 2 milyar 659 milyon lira oldu. Altyapı, tesis ve diğer yatırım niteliğindeki harcamaları kapsayan bu tutara rağmen, sermaye giderleri için ayrılan 5 milyar 117 milyon liralık ödeneğin yaklaşık yüzde 52'si kullanıldı.
Diğer harcama kalemlerinde mal ve hizmet alımları 4 milyar 39 milyon lira, cari transferler 1 milyar 123 milyon lira ve personel giderleri 549 milyon lira olarak kaydedildi. Bütçe kapsamında faiz giderleri ise 230 milyon liraya ulaştı.
Veriler, belediyenin yatırımlarını sürdürürken cari hizmetler ve geçmiş dönem borçlarından kaynaklanan önemli bir mali yükü de taşımaya devam ettiğini ortaya koydu.
Belediyenin Varlıkları 48 Milyar Lirayı Aştı
Malatya Büyükşehir Belediyesinin 2025 yılı bilançosunda toplam varlık büyüklüğü 48 milyar 22 milyon lira olarak yer aldı. Bu tutarın 44 milyar 604 milyon lirasını maddi duran varlıklar oluştururken belediyenin öz kaynakları 31 milyar 444 milyon lira olarak kaydedildi.
Kısa vadeli yabancı kaynaklar 5 milyar 646 milyon lira, uzun vadeli yabancı kaynaklar ise 10 milyar 931 milyon lira seviyesinde gerçekleşti. Belediyenin yıl sonu banka bakiyesi 559 milyon lira, dönen varlıkları ise 2 milyar 268 milyon lira oldu.
Kısa vadeli yükümlülüklerin dönen varlıklardan yüksek olması, kısa vadeli ödeme kapasitesi açısından dikkat çeken göstergeler arasında yer aldı.
Faaliyet sonuçları tablosunda enflasyon düzeltmesi dahil 12 milyar 154 milyon liralık olumlu faaliyet sonucu kaydedildi. Ancak bu tutar, muhasebe esaslarına göre hesaplanan faaliyet sonucunu ifade ediyor; belediyenin aynı miktarda nakit fazlasına sahip olduğu veya borç yükünün ortadan kalktığı anlamına gelmiyor.
Sayıştaydan Borçlanma ve Kamu Kaynaklarının Kullanımına İlişkin Uyarılar
Sayıştay Başkanlığının 2025 yılı denetim raporunda, Malatya Büyükşehir Belediyesinin borçlanma limitlerine uyum sağlaması, kredi kaynaklı finansman yükünü azaltması ve belediye şirketlerine aktarılan destekleri nesnel ölçütlere dayandırması gerektiği vurgulandı.
Taşınmazların değerlendirilmesi, ihale süreçleri, katı atık yönetimi, hafriyat denetimleri, kazı gelirlerinin muhasebeleştirilmesi ve yatırım avanslarının mahsubu gibi konularda da çeşitli eksiklikler sıralandı. Bazı bakım ve onarım harcamalarının belediye şirketlerinin sorumluluğunda olmasına rağmen belediye tarafından karşılanması ve vekâleten görevlendirmelere ilişkin uygulamalar da raporda ele alınan başlıklar arasında yer aldı.
Belediye yönetimi, rapordaki çeşitli bulgulara verdiği yanıtlarda deprem sonrasında ortaya çıkan ihtiyaçlara, geçmiş dönem borçlarına ve hizmetlerin kesintisiz sürdürülmesi gerekliliğine değindi. Ayrıca tespit edilen eksikliklerin giderilmesine yönelik çalışmaların başlatıldığını bildirdi.
Sayıştay raporu, Malatya Büyükşehir Belediyesinin geniş varlık yapısı ve milyarlarca liralık yatırım harcamalarının yanında borçlanma, mali disiplin, ihale işlemleri ve kamu kaynaklarının etkin kullanımı alanlarında da denetim bulgularıyla karşı karşıya olduğunu ortaya koydu. Raporda yer alan tespitler denetim bulgusu niteliğinde olup tek başına kesinleşmiş bir yargı kararı anlamına gelmiyor.